Im Oktober 2026 präsentiert sich der Bitcoin-Markt als ein Spannungsfeld aus gegensätzlichen Kräften. Auf der einen Seite zeigen große Wallets ein intensives Kaufverhalten, während institutionelle US-Spot-ETFs Nettoabflüsse verzeichnen und makroökonomische Zinsentwicklungen die Risikoaversion erhöhen. Parallel verschiebt sich die Wettbewerbssituation im Mining-Sektor, weil immer mehr Miner ihre Infrastruktur in High-Density-Colocation-Zentren für Künstliche Intelligenz umwandeln. Der folgende Artikel analysiert die einzelnen Trends, beleuchtet ihre Wechselwirkungen und bewertet, welche Signale für die kurz- und langfristige Preisentwicklung entscheidend sind.
Wal-Akkumulation: 86.702 BTC in drei Wochen
Laut den vorliegenden Daten haben große Wallets im Oktober 2026 innerhalb von drei Wochen rund 86.702 BTC akkumuliert – ein Wert, der einem Gesamtbestand von 3,03 Millionen BTC entspricht. Der damit verbundene Geldwert liegt bei etwa 7 Milliarden US-Dollar. Diese Aktivitäten wurden von Plattformen wie CryptoQuant bestätigt, die eine 30-Tage-Wachstumsrate der Wal-Bestände meldeten, die seit Februar den höchsten Stand erreichte. Die Analysen deuten darauf hin, dass solche Bewegungen im Vergleich zu kurzfristigen ETF-Abflüssen ein langfristiges Vertrauen in Bitcoin widerspiegeln, wobei die Anleger jedoch unterschiedliche Zeithorizonte verfolgen: Institutionelle Fonds reagieren schnell auf Inflationsdaten, während Wale mit einem Anlagehorizont von mehreren Monaten agieren.
US-Spot-ETF-Abflüsse und makroökonomischer Zinsdruck
Gegen die Wal-Käufe stehen die wöchentlichen Nettoabflüsse aus den US-Spot-ETFs, die nach den überraschend hohen US-Inflationsdaten von September (3,7 % gegenüber den erwarteten 3,6 %) rund 228,4 Millionen US-Dollar betrugen. Allein am Mittwoch des Beobachtungszeitraums flossen 261,4 Millionen US-Dollar ab, am Freitag weitere 82,4 Millionen US-Dollar. Der iShares Bitcoin Trust der BlackRock-Gruppe verzeichnete Abflüsse von 71,8 Millionen US-Dollar, während Fidelity rund 10,6 Millionen US-Dollar verlor. Diese Abflüsse stehen im Kontext einer längerfristigen Zinsumgebung, in der die Rendite der zehnjährigen US-Staatsanleihen dauerhaft > 5 % liegt – ein Niveau, das die Opportunitätskosten unverzinster Anlagen erhöht und das Kapital von risikoreicheren Assets wie Bitcoin-ETFs abzieht.
Produktionskosten als historische Kursuntergrenze („Soft Floor“)
Produktionskosten pro Bitcoin dienen als wichtige Preisstütze. JPMorgan schätzt die durchschnittlichen Kosten weltweit bei 85.000 US-Dollar (gewichteter Durchschnitt), während Vitalik Buterin in seiner Kostenaufstellung Gesamtkosten von 93.700 US-Dollar nennt. Historisch hat ein Kurs unterhalb von ca. 85.000 US-Dollar zu einer verlängerten Phase von 280 Tagen geführt, in der Bitcoin unter seiner Produktionskosten-Grenze notiert war – die längste ununterbrochene Phase seit 2018. Unterhalb dieser Schwelle geraten Miner in die Verlustzone, müssen Bestände liquidieren und riskieren Zwangsverkäufe, was zusätzlichen Verkaufsdruck auf den Spot-Preis ausüben kann.
Struktureller Kapitalschwenk der Mining-Industrie zu KI-HPC
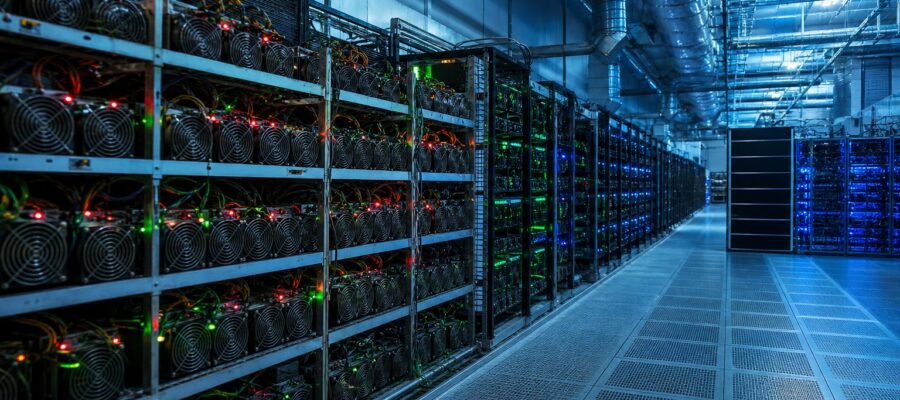
Ein weiterer entscheidender Faktor ist der wachsende Wettbewerb um Strom- und Netzkapazitäten zwischen Bitcoin-Minern und KI-Rechenzentren. Börsennotierte Miner wie Core Scientific haben sich bereits Kreditfazilitäten von 1 Milliarde US-Dollar von Morgan Stanley gesichert, um ihre Anlagen von reinem Mining zu High-Density-Colocation-Zentren für KI-Anwendungen umzurüsten. Der Investitionsanteil (CapEx) für KI-Inference liegt bei etwa 76 % gegenüber 40 % für klassisches Mining. Da KI-Workloads höhere Margen pro Megawattstunde erzielen, können sie höhere Strompreise tragen, während Miner zunehmend in Regionen mit günstigerem Strom umziehen oder ihre Infrastruktur umwandeln.
Vitalik Buterin sieht den Wettbewerb zwischen Bitcoin-Mining und KI-Rechenzentren eindeutig:
„Die Debatte um Buterins Kostenvergleich berührt einen zentralen Schwellenwert der Kryptoökonomie: Nach Modellrechnungen des Analystenteams um Nikolaos Panigirtzoglou bei JPMorgan lagen die durchschnittlichen Produktionskosten pro Bitcoin zuletzt bei rund 85.000 US-Dollar. Historisch fungiert dieses Kostenniveau als weiche Unterstützung (‚Soft Floor‘), da Mining-Unternehmen unterhalb dieser Schwelle unprofitabel arbeiten und gezwungen sind, ineffiziente Anlagen vom Netz zu nehmen. Ein Kurs unterhalb dieser Marke verschärft das Risiko erzwungener Bestandsverkäufe von Minern, was den Markt zusätzlich belasten kann.“
Liquidationszonen und Marktrisiken
Technische Analysen zeigen kritische Preisbereiche, in denen große Liquidationsereignisse ausgelöst werden könnten:
83.200 US-Dollar: Short-Positionen im Volumen von etwa 116 Millionen US-Dollar könnten hier liquidiert werden.
85.940 US-Dollar: Potenzielle Short-Liquidationen von bis zu 2,53 Milliarden US-Dollar.
79.790 US-Dollar: Long-Positionen im Wert von rund 500 Millionen US-Dollar wären gefährdet.
Die aktuelle Kursstabilisierung im Bereich von 80.000 bis 84.000 US-Dollar – wie von XTB beobachtet – wirkt daher als Pufferzone, die sowohl Short-Squeeze-Potenzial als auch ein Absinken unter die Produktionskosten-Grenze verhindert.
Gegenkritik und Risikoaspekte
Obwohl die Daten ein starkes Bild von Wal-Akkumulation und strukturellem Wandel zeichnen, gibt es Gegenargumente, die die bullishen Annahmen relativieren:
Gefahr von Zwangsverkäufen: Bleibt der Spot-Preis dauerhaft unter 85.000-93.700 US-Dollar, müssen Miner Bestände verkaufen, um Stromrechnungen zu decken.
Fehlinterpretation von Wal-Bewegungen: Große Wallet-Transfers können interne Restrukturierungen oder OTC-Settlements darstellen und sind kein automatischer Auslöser für Kursausbrüche.
Higher-for-Longer-Geldpolitik: Solange die US-Staatsanleihenrenditen über 5 % bleiben, bleibt die Risikobereitschaft für Krypto-ETFs strukturell gedämpft.
FAQ – Häufig gestellte Fragen
Warum gelten 85.000 US-Dollar als kritische Schwelle für Bitcoin-Miner? Laut JPMorgan markieren 85.000 US-Dollar die durchschnittlichen Produktionskosten pro Bitcoin. Unterschreitet der Kurs diese Marke längerfristig, geraten ineffiziente Miner in die Verlustzone und müssen Bestände veräußern oder Hardware abschalten.
Warum weichen Bitcoin-Miner auf Dienstleistungen für KI aus? KI-Inference-Rechenzentren erzielen höhere Margen pro Megawattstunde als das Proof-of-Work-Mining. Durch die Bereitstellung von Stromverträgen und Netzanbindungen an KI-Betreiber können Miner zusätzliche Einnahmen generieren und ihre Abhängigkeit vom volatilen Bitcoin-Preis reduzieren.
Welchen Einfluss haben US-Staatsanleihen auf Bitcoin-ETFs? Renditen von über fünf Prozent auf zehnjährige US-Papiere erhöhen die Opportunitätskosten unverzinster Anlagen. Institutionelle Fonds tendieren in einem solchen Umfeld dazu, aus volatilen Risikoklassen wie Krypto-ETFs in sichere Anlagen umzuschichten.
Fazit
Der Bitcoin-Markt im Oktober 2026 befindet sich an einem komplexen Kreuzweg: Die beeindruckende Akkumulation großer Wallets liefert ein positives On-Chain-Signal, während gleichzeitig institutionelle ETF-Abflüsse und ein zinsintensives Umfeld die Nachfrage dämpfen. Produktionskosten von 85.000 US-Dollar fungieren als historischer Soft Floor, dessen Unterschreitung das Risiko von Miner-Zwangsverkäufen stark erhöht. Der strukturelle Wettbewerb mit KI-Rechenzentren – unterstützt durch milliardenschwere Kreditfazilitäten und ein deutlich höheres CapEx-Gewicht für KI-Inference – verschiebt langfristig die Rentabilitätsgrenzen im Mining-Sektor. In den nächsten Wochen wird entscheidend sein, ob Bitcoin die Preiszone von 80.000-84.000 US-Dollar verteidigt, die sowohl Short-Squeeze-Potenzial als auch Schutz vor Unterpreisung bietet. Sollten die US-Zinsbedingungen moderat bleiben und die Wal-Aktionen anhalten, könnte eine Jahresendrallye die Marke von 90.000 US-Dollar erreichen. Bleiben die Zinsdruck- und Inflationsdaten jedoch hoch, könnte der Markt erneut unter die Produktionskosten fallen und einen Rückgang nach sich ziehen.